
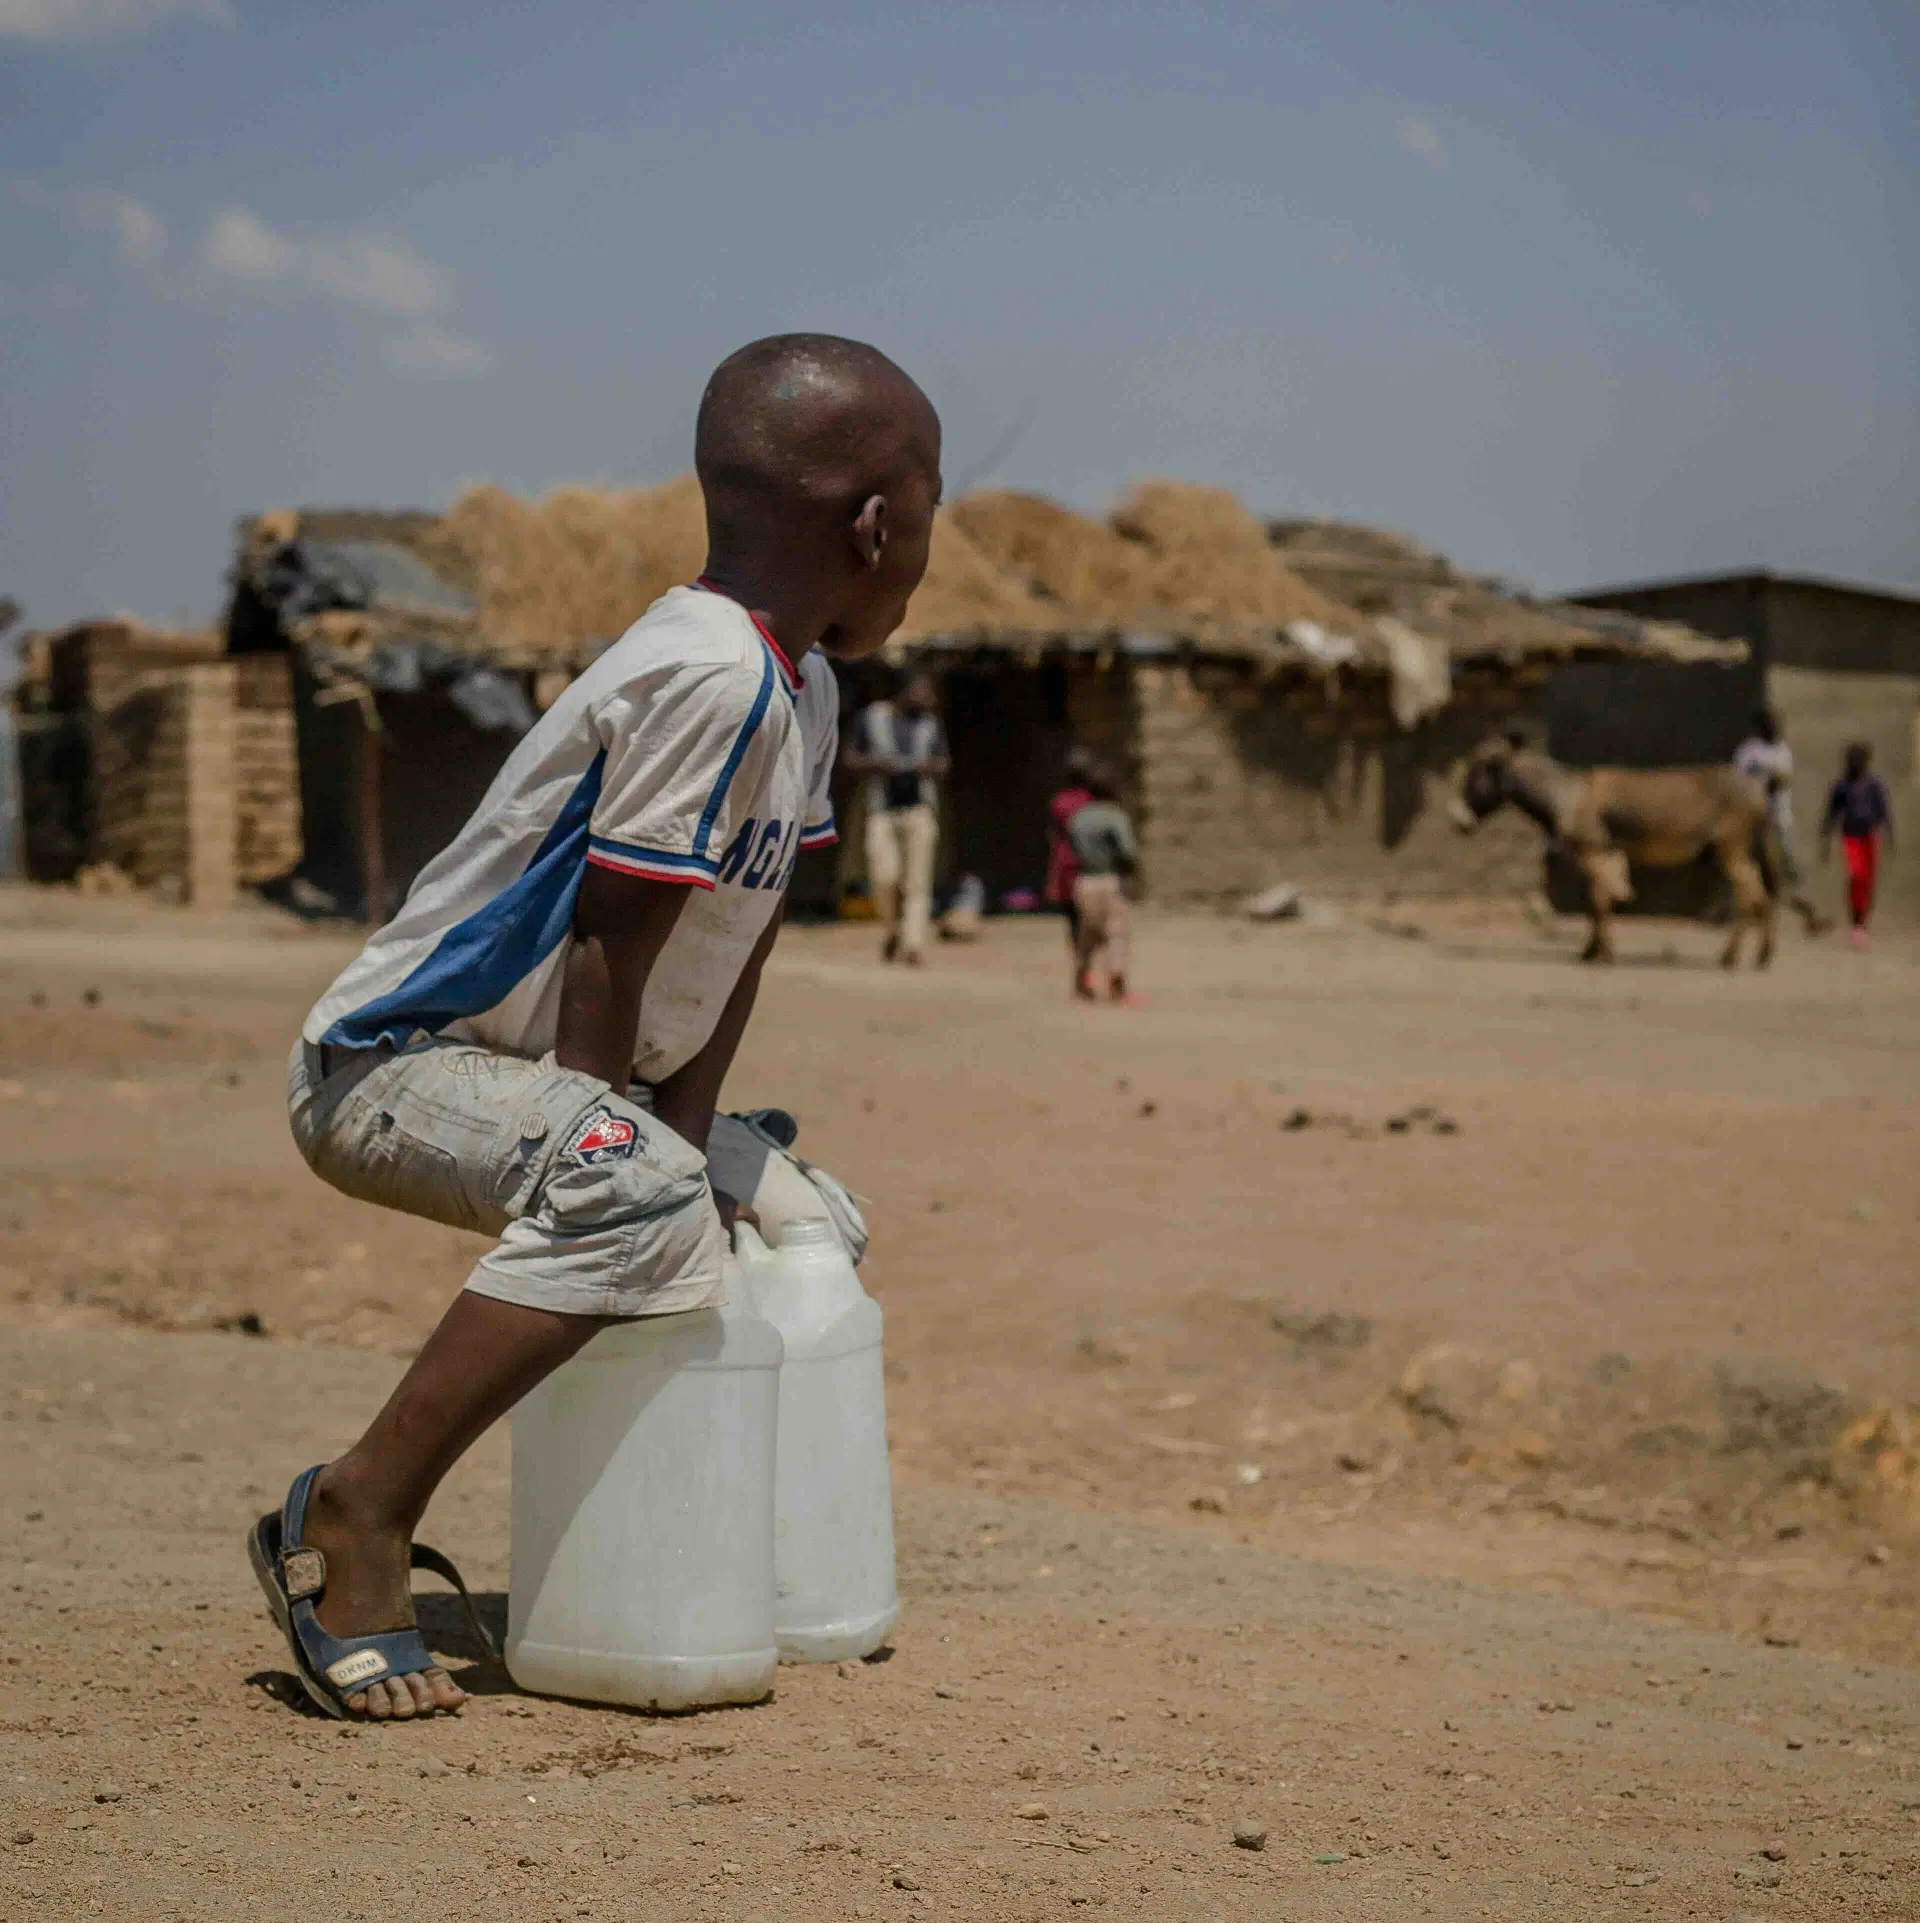
En una tarde calurosa y soleada, un niño de un campo de refugiados en Malawi se toma un descanso (por Daniel Mtombosola)
No todos los que deambulan están perdidos.
- J.R.R. Tolkien
Cada año, decenas de millones de personas se ven obligadas a dejar sus hogares. No por guerras ni por política, sino porque el clima ya no les permite quedarse. Solo en 2024, los desastres relacionados con el clima provocaron 45,6 millones de desplazamientos internos, la cifra más alta registrada desde que comenzó el monitoreo en 2008. Las lluvias no llegan. Las lluvias no llegan. Los cultivos se marchitan. Los ríos crecen. Las tormentas vuelven con más fuerza. Para quienes deben irse, el seguro rara vez es siquiera una opción.
El seguro tradicional nunca se pensó para personas sin propiedades. Sin título de propiedad, no hay pago. Sin domicilio fijo, no hay póliza. Los riesgos que enfrentan los migrantes climáticos son reales y graves: pérdida de ingresos, refugios destruidos, exposición repentina a nuevos extremos climáticos. A medida que el desplazamiento se convierte en la principal estrategia de adaptación para millones de personas, necesitamos repensar qué puede ser el seguro y para quién es.
En Suyana nos preguntamos: ¿Puede la protección viajar contigo?
1 / La brecha de cobertura de la que nadie habla
El desplazamiento climático se está acelerando. La migración interna y transfronteriza vinculada a shocks climáticos ya afecta a millones de personas cada año. Los sistemas de seguros tradicionales dejan a estas personas completamente desprotegidas. Sin garantías, sin residencia formal y muchas veces sin acceso a servicios bancarios, los migrantes climáticos quedan excluidos de las redes de protección diseñadas para ayudar a gestionar el riesgo.
Esto no es un caso marginal. Es el futuro de la adaptación climática. Existe una brecha de protección de 300.000 millones de dólares al año que deja a las personas más vulnerables del mundo sin a quién acudir cuando ocurre un desastre.
El seguro paramétrico ofrece una alternativa prometedora. Este modelo paga en función de gatillos objetivos, como niveles de lluvia, índices de vegetación o umbrales de inundación. En lugar de esperar evaluaciones de daños y la tramitación de reclamos, la cobertura paramétrica puede entregar pagos rápidos y transparentes a los pocos días de un evento desencadenante. ¿El desafío? Hacer que funcione para personas sin domicilio, sin bienes o sin documentación formal.
Estamos trabajando para resolver exactamente eso.
2 / Cómo funciona realmente la protección móvil
Imagina que una sequía golpea el sur de Malawi. Los datos satelitales confirman que las lluvias cayeron por debajo de umbrales críticos. En 72 horas, los fondos fluyen, no hacia asegurados individuales que luchan con el papeleo, sino hacia organizaciones locales de confianza que pueden llegar de inmediato a las familias desplazadas con asistencia en efectivo.
Esto ya está ocurriendo. En agosto de 2023, la Agencia de la ONU para los Refugiados (ACNUR) recibió un pago de 400.000 dólares a través del programa African Risk Capacity Replica, que protegió a 4.000 hogares de refugiados y de comunidades de acogida en el distrito de Dowa, afectado por la sequía. Sin formularios de reclamo. Sin pruebas de propiedad. Apoyo basado en datos cuando la gente más lo necesitaba.
[Mapa del pago en Malawi o infografía del flujo del pago]
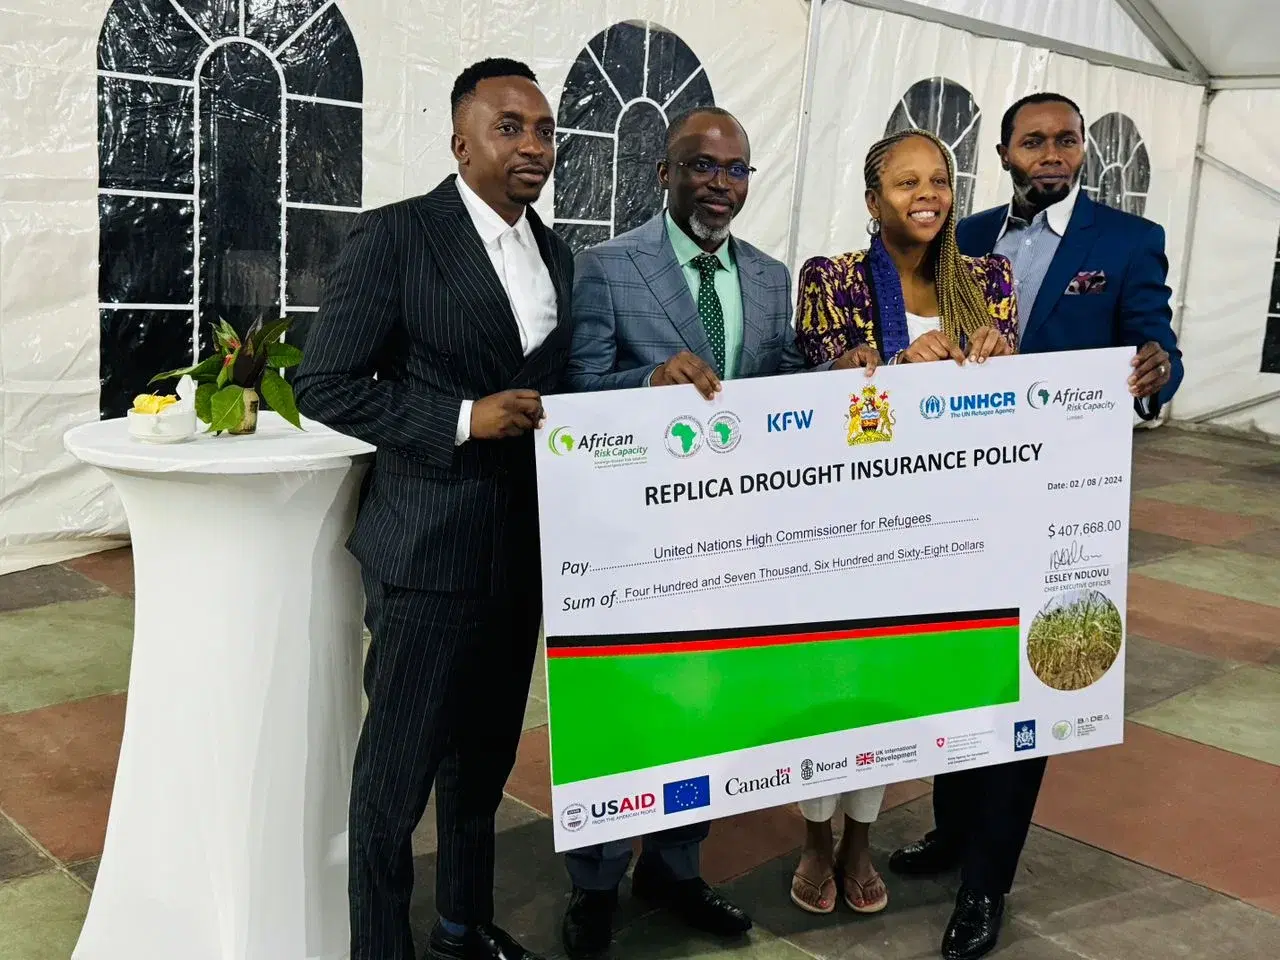
ACNUR recibe un pago del African Risk Capacity Group para proteger a refugiados en Malawi
Se están diseñando enfoques paramétricos innovadores para poblaciones desplazadas de varias maneras:
-
Zonas de protección regional: cuando se activan gatillos climáticos en un área específica, los pagos apoyan a todas las personas afectadas allí. Refugiados, migrantes y comunidades de acogida por igual. La cobertura sigue a las zonas de crisis en lugar de a pólizas individuales.
-
Apoyo de alerta temprana: los mecanismos basados en pronósticos pueden liberar fondos antes de que ocurra el desplazamiento, lo que permite a las familias migrar de forma segura o asegurar ingresos temporales. El programa African Risk Capacity ya ha dado cobertura a 1,2 millones de personas vulnerables en varios países con este enfoque.
-
Redes de cobertura integrada: al integrar la protección paramétrica en los sistemas de registro de refugiados, las redes de apoyo a migrantes o las estructuras cooperativas, la cobertura llega a las personas sin exigir documentación formal. Las organizaciones en las que la gente ya confía se convierten en el canal de entrega.
¿El resultado? Liquidez rápida cuando más importa, extendiendo la protección financiera a quienes los sistemas tradicionales ignoran.
3 / Diseñar con dignidad
El riesgo climático no discrimina, pero el acceso a la protección muchas veces sí.
Para que el seguro paramétrico sirva a las personas en movimiento, debe construirse sobre algo más que datos y algoritmos. Debe construirse sobre la dignidad. Eso significa ir más allá de la velocidad de pago o la precisión técnica y hacer preguntas más difíciles: ¿Entienden las personas cuándo y cómo están cubiertas? ¿Pueden confiar en un sistema que nunca antes han conocido? ¿El producto se ajusta a su realidad, o a la idea que otra persona tiene de ella?
El diseño centrado en la dignidad, en la práctica:
-
Transparencia radical: cuando un pago depende de la lluvia o de la humedad del suelo, la lógica debe ser visible. Los tableros visuales, las actualizaciones por SMS y las campañas de sensibilización comunitaria ayudan a que las personas usuarias se sientan incluidas en el sistema, no sometidas a él. En Zimbabue, el programa ARC Replica mostró cómo la educación comunitaria sobre los gatillos de lluvia generó tanto comprensión como confianza.
-
Primero lo móvil, mínima documentación: las personas desplazadas a menudo carecen de identificación formal o historial crediticio. Pilotos en Kenia, Uganda y Bangladés han demostrado que el registro biométrico o los tokens digitales pueden ampliar el acceso sin barreras burocráticas. En Fiyi, un piloto de microseguros de 2023 con gatillos de lluvia y ciclones incluyó una verificación en terreno antes del desembolso. El resultado: 50% de mujeres y 37% de personas con discapacidad entre 535 beneficiarios. La inclusión intencional funciona.
-
Intermediarios de confianza: es más probable que los migrantes participen a través de ONG, cooperativas o promotores comunitarios de salud que a través de aseguradoras formales. Diseñar productos que fluyan por estos canales, y dejar que ellos participen en el diseño de las comunicaciones, genera tanto alcance como legitimidad.
La dignidad no es una característica. Es la base. Cuando el seguro está bien diseñado, ofrece más que dinero. Ofrece equidad, previsibilidad y la señal de que alguien vio venir la tormenta y decidió preocuparse.
4 / Lo que viene
En Suyana siempre hemos creído que la resiliencia no debería depender de la geografía ni del papeleo. Por eso, en Bolivia, estamos lanzando nuestro primer Sistema de Alerta Temprana, que combina pronósticos satelitales, alertas móviles y seguro paramétrico integrado para pequeños productores. Pero estamos aprendiendo algo más amplio: los shocks climáticos repercuten más allá del campo y alcanzan a familias en movimiento que buscan trabajo, refugio o seguridad en nuevas regiones.
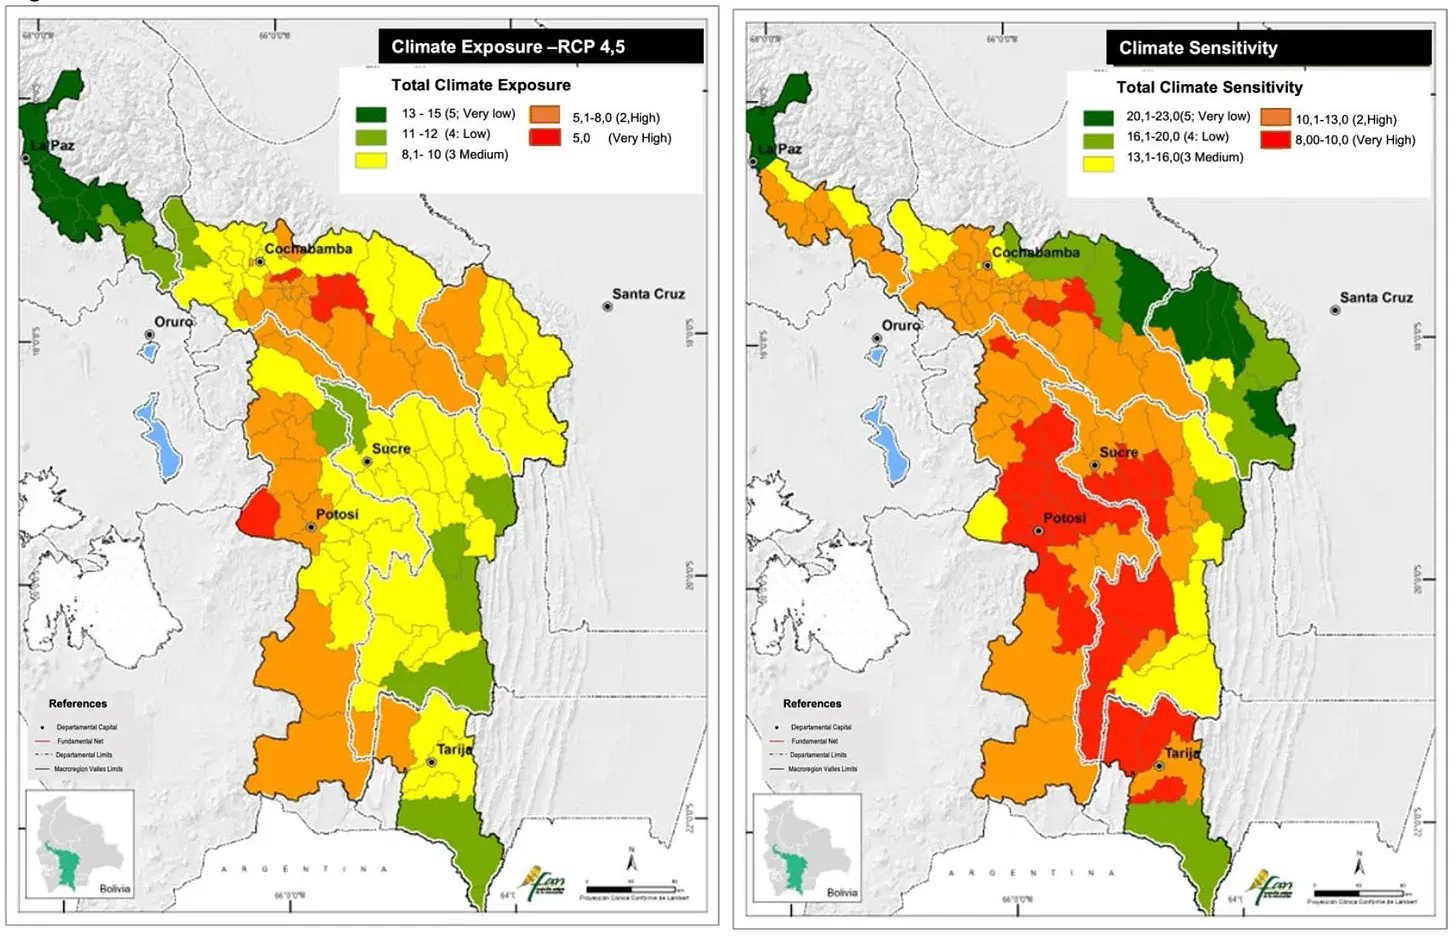
Exposición climática y sensibilidad al cambio climático en las regiones de los Valles. Fuente: FAO de la ONU (2024)
Ahora trabajamos con socios locales para explorar:
- Coberturas móviles que lleguen a personas sin títulos de tierra formales ni ubicaciones fijas
- Diseños de gatillos basados en umbrales climáticos regionales y patrones de desplazamiento
- Distribución a través de cooperativas, albergues municipales y redes de apoyo a migrantes
Sabemos que proteger a los más vulnerables exige repensar cómo se tarifica, se entrega y se explica la cobertura. Esto no es solo una cuestión ética. Es hacia donde debe ir el futuro del financiamiento para la adaptación.
Buscamos activamente colaboradores que trabajen en la intersección entre desplazamiento, infraestructura digital y finanzas adaptativas en América Latina. Si estás creando herramientas para migrantes, trabajas en respuesta a desastres, diseñas sistemas de transferencias monetarias u operas redes de apoyo a refugiados, queremos conversar contigo.
A medida que la migración climática se acelera, el mundo necesitará nuevas formas de protección. Más rápidas, más justas y más flexibles. En Suyana creemos que el seguro paramétrico puede ser una de ellas. No porque sea perfecto, sino porque puede ser predecible, transparente y diseñado con dignidad.
Y la dignidad también debería viajar.
Lecturas adicionales:
- 2025 Global Report on Internal Displacement, Internal Displacement Monitoring Centre (IDMC), 2025
- Climate change and migration: Links, evidence and implications, PMC National Center for Biotechnology Information, 2021
- Climate displacement is accelerating worldwide, Nature Cities, 2024
- Southern Africa Operational Update, ACNUR, 2024
- Parametric solutions for climate migrants in East and Horn of Africa, Organización Internacional para las Migraciones (OIM), 2023
- Breaking new ground: Climate insurance solutions for refugees and host communities in Africa, CGIAR, 2023
- Early positive impact of parametric insurance shows the way forward, Fondo de las Naciones Unidas para el Desarrollo de Capital (FNUDC), 2023
- Watchbirds of the Valles, Newsletter de Suyana, 2025